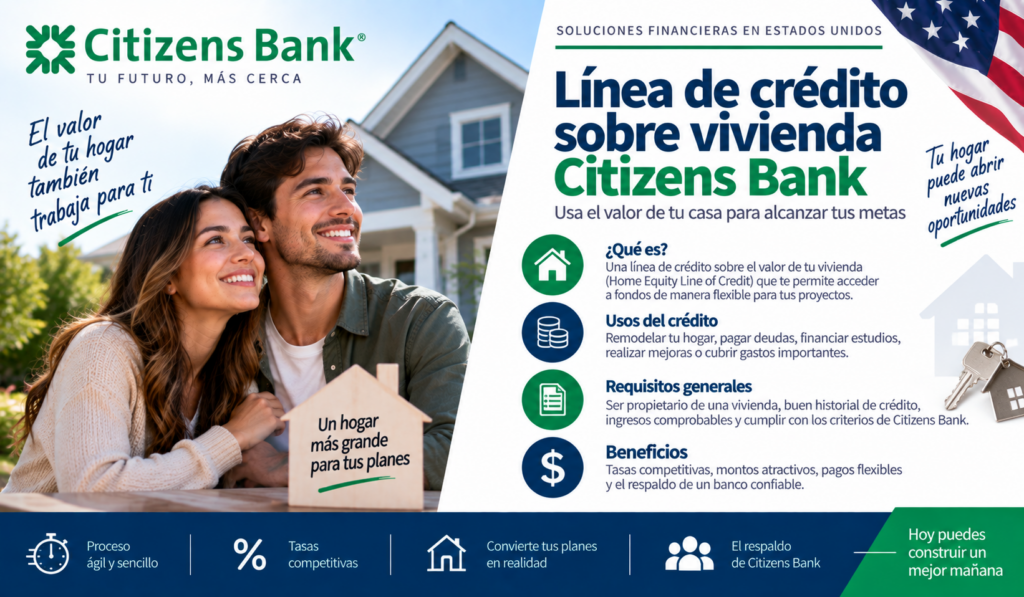
Propietarios pueden convertir parte del valor de su casa en crédito con Citizens Bank
Tener una vivienda que ha aumentado de valor o una hipoteca que lleva varios años pagándose puede significar que el propietario ha acumulado una cantidad importante de patrimonio. Ese valor puede utilizarse para obtener financiamiento sin necesidad de vender la propiedad.
Una alternativa disponible en Estados Unidos es la Home Equity Line of Credit, conocida como HELOC, de Citizens Bank.
En lugar de entregar obligatoriamente todo el dinero de una sola vez, funciona como una línea disponible que el propietario puede utilizar conforme la necesita.
¿De dónde sale el dinero disponible?
El concepto comienza con el equity o patrimonio acumulado de la vivienda.
Para entenderlo, imaginemos una propiedad cuyo valor actual es de $350,000 dólares y sobre la cual todavía quedan $180,000 de hipoteca.
La diferencia entre el valor de la propiedad y las obligaciones pendientes ayuda a determinar cuánto patrimonio existe.
Eso no significa que el banco entregará automáticamente toda esa diferencia.
Citizens analiza factores como el valor de la vivienda, las deudas existentes sobre ella, los ingresos y el historial crediticio antes de establecer cuánto puede ofrecer.
La línea puede comenzar desde $17,500
Citizens ofrece su HELOC tradicional desde aproximadamente $17,500 dólares, aunque la cantidad finalmente disponible depende de las características financieras y de la propiedad.
Una de sus principales ventajas es que no tienes que retirar todo el límite.
Si recibes acceso a $60,000 pero solamente necesitas $15,000 para una remodelación, puedes utilizar esa cantidad y mantener el resto disponible.
El funcionamiento se parece en ese sentido al de una tarjeta de crédito: utilizas fondos, reduces el saldo y puedes volver a disponer de ellos durante el periodo establecido.
Tienes 10 años para utilizar los fondos
La estructura de este financiamiento se divide en dos grandes etapas.
Citizens establece un periodo de disposición de 10 años.
Durante esos años puedes utilizar la línea según tus necesidades y realizar los pagos correspondientes.
Después comienza una etapa de pago que puede extenderse durante 15 años.
Existe un detalle que debe entenderse antes de contratarla: durante la primera etapa puede elegirse realizar pagos únicamente de intereses.
Esto reduce temporalmente la mensualidad, pero no disminuye el capital adeudado. Cuando termina el periodo de disposición, los pagos pueden aumentar considerablemente porque empiezan a incluir capital e intereses.
Remodelar la vivienda es uno de sus usos principales
Una HELOC puede resultar especialmente interesante cuando el propietario necesita realizar varios proyectos en diferentes momentos.
Por ejemplo, primero podría utilizar $10,000 para renovar la cocina y meses después retirar otros $8,000 para reparar el techo.
No sería necesario solicitar un financiamiento completamente nuevo para cada proyecto mientras exista saldo disponible y se cumplan las condiciones.
Citizens también contempla usos como educación, consolidación de deudas, compras importantes y determinados gastos inesperados.
La tasa puede cambiar
A diferencia de un financiamiento con tasa fija durante toda su duración, esta línea utiliza una tasa variable vinculada a la Prime Rate.
Por eso la mensualidad puede cambiar.
Una reducción de las tasas puede beneficiar al cliente, pero un incremento también puede elevar el costo del financiamiento.
Citizens establece actualmente un APR máximo del 21% para su HELOC tradicional, mientras que la tasa específica ofrecida dependerá del perfil del solicitante.
Entre los factores considerados están el historial crediticio, capacidad de pago, valor de la vivienda y cantidad de la línea solicitada.
Un puntaje de crédito de 680 puede servir como referencia
Para su proceso FastLine, Citizens señala un puntaje de crédito de aproximadamente 680 como referencia aceptable cuando también se cumplen otros criterios.
El banco igualmente analiza la relación entre la deuda y el valor de la vivienda.
Como referencia, las obligaciones sobre la propiedad no deberían superar aproximadamente el 80% de su valor para este proceso.
También se revisa la relación entre las deudas mensuales y los ingresos del solicitante.
Cumplir estos parámetros no garantiza la aprobación, ya que la evaluación es individual.
Puedes consultar una oferta sin afectar inicialmente tu puntaje
Citizens cuenta con un proceso digital denominado FastLine.
El propietario puede proporcionar información y recibir una oferta personalizada preliminar que incluye tasa y cantidad disponible, sin afectar inicialmente su puntaje crediticio.
La institución señala que esta consulta puede tomar solamente unos minutos.
El proceso completo naturalmente requiere más tiempo. Cuando la solicitud continúa, pueden ser necesarios documentos relacionados con ingresos, propiedad y obligaciones existentes.
En determinados casos, los fondos pueden estar disponibles aproximadamente dos semanas después de comenzar el proceso.
Hay costos que también debes conocer
Citizens indica que su HELOC no cobra comisión de solicitud ni determinados costos de cierre.
Durante el primer año tampoco existe cuota anual.
Posteriormente puede aplicarse una cuota anual de $50 dólares durante el periodo de disposición, aunque puede eliminarse para clientes que mantienen determinadas cuentas elegibles con Citizens.
También existe la posibilidad de obtener un descuento de 0.25 puntos porcentuales en la tasa al cumplir ciertas condiciones relacionadas con una cuenta corriente Citizens y pagos automáticos.
Aquí sí estás poniendo tu vivienda en juego
Esta es probablemente la diferencia más importante frente a otros créditos que hemos explicado.
Una HELOC está garantizada por la vivienda.
Si el propietario deja de cumplir con sus obligaciones, las consecuencias pueden ser mucho más graves que las de una deuda sin garantía, porque la propiedad respalda el financiamiento.
Por eso no debería utilizarse simplemente porque existe patrimonio disponible.
Antes de retirar dinero conviene analizar el motivo, la capacidad mensual de pago y qué ocurriría si la tasa variable aumenta.
El valor acumulado de la casa puede convertirse en una herramienta financiera
La línea de crédito sobre vivienda Citizens Bank ofrece una alternativa distinta para propietarios estadounidenses que necesitan financiar proyectos grandes sin retirar obligatoriamente todo el dinero desde el comienzo.
Puede utilizarse para remodelaciones, educación, consolidación de deudas y otros gastos importantes, con un periodo de disposición de 10 años.
Su flexibilidad puede ser atractiva, pero existe una condición que nunca debe ignorarse: la vivienda funciona como garantía. Utilizar su patrimonio puede proporcionar acceso a financiamiento, pero también exige evaluar cuidadosamente cuánto endeudamiento puede soportar el hogar.
Más información: . https://www.citizensbank.com/es/learning/home-buying-guide.aspx